



تارنگاشت عدالت – دورۀ سوم
سهشنبه، ۲۱ مهر ۱۴۰۵
منبع: «چپ» (soL)
نویسنده: امره الیم
سهشنبه، ۲۹ سپتامبر ۲۰۲۶
کلاهبرداری صندوقهای سرمایهگذاری تصادفی نیست: تاریخچه ۴۰۰ ساله بورس اوراق بهادار آمستردام
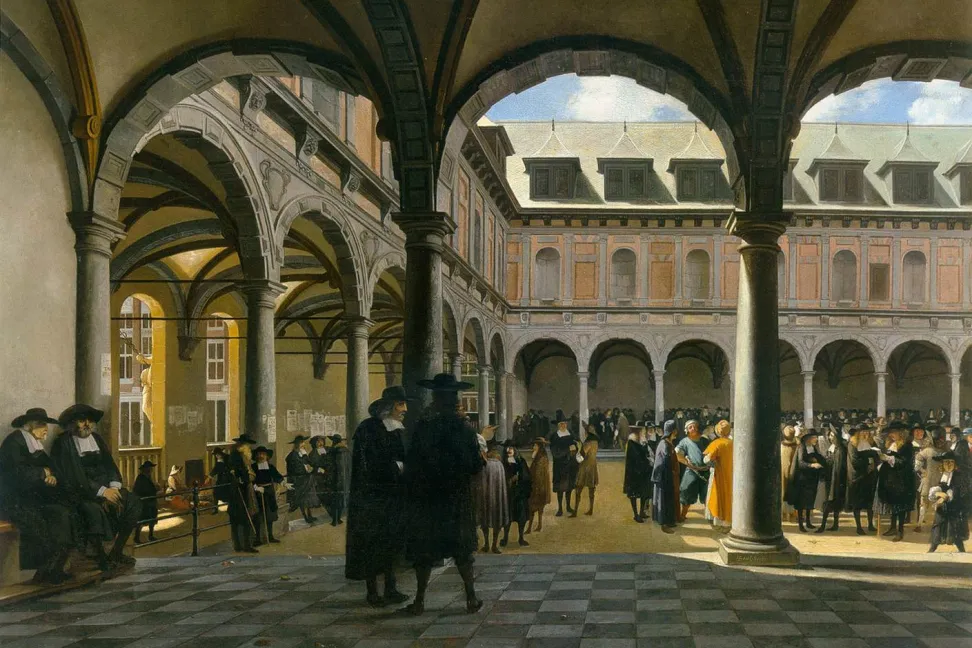
حیاط بورس قدیم آمستردام، ۱۶۷۰، اثر جاب آدریانزون برکهایده، نقش هلندی.
کلاهبرداری صندوقها سرمایهگذاری که در ترکیه رخ داد، بحث بورس و بازارهای مالی را دوباره باز کرد.
پرسشهای مشابهی به ذهن همه خطور کرد. این چگونه اتفاق افتاد؟ چه کسی مسئول است؟ نظارت کجا بود؟
اینها پرسشهای مهمی است. اما پاسخی که سیستم میدهد همیشه به یک جا ختم میشود: «مشکلی پیش آمد. چند فرد بدخواه از سیستم سوءاستفاده کردند. بیایید قوانین را سختگیرانهتر کنیم، و همه چیز درست خواهد شد.»
اما آنچه که امروز رخ میدهد، اختلال در کارکرد سیستم نیست. این دقیقاً نحوه کار سیستم است.
کمال اوکویان، دبیرکل حزب کمونیست ترکیه با اشاره به این واقعیت، در برنامه «نگاه کمونیستی» که از شبکه «soLTV» پخش شد، تأکید کرد که این کلاهبرداری منحصر به امروز نیست، و نمونه بورس آمستردام را یادآور شد.
برای درک اینکه چگونه به امروز رسیدهایم، مفید است که به ۴۰۰ سال پیش، به آمستردام برگردیم؛ شهری که یکی از نخستین بورسهای منظم جهان در آن تأسیس شد.
در آنجا، حتی در همان سالهای نخستین، هر آنچه را که امروز میشناسیم خواهیم دید؛ فروش سهام، سوداگری، دستکاری قیمت، ممنوعیتهای دولتی، و بیاثر بودن آن ممنوعیتها.
شکوفایی سرمایه
جمهوری هلند که در پایان قرن شانزدهم با جدایی از پادشاهی اسپانیا تأسیس شد، بسیار کوچک بود و برای کشاورزی چندان مناسب نبود. اما دریا را داشت.
به این دلیل، هلندیها عمدتاً به ماهیگیری و کشتیسازی میپرداختند. این کشتیها بعدها برای واسطهگری مورد استفاده قرار گرفتند؛ آنها کالا را از یک جا میخریدند و در جایی دیگر به قیمتی گرانتر میفروختند.
سرمایه وارد شده از اسپانیا و همچنین صنعت رو به رشد کشتیسازی، آمستردام را در مدت کوتاهی به یک شهر تجاری بزرگ تبدیل کرد.
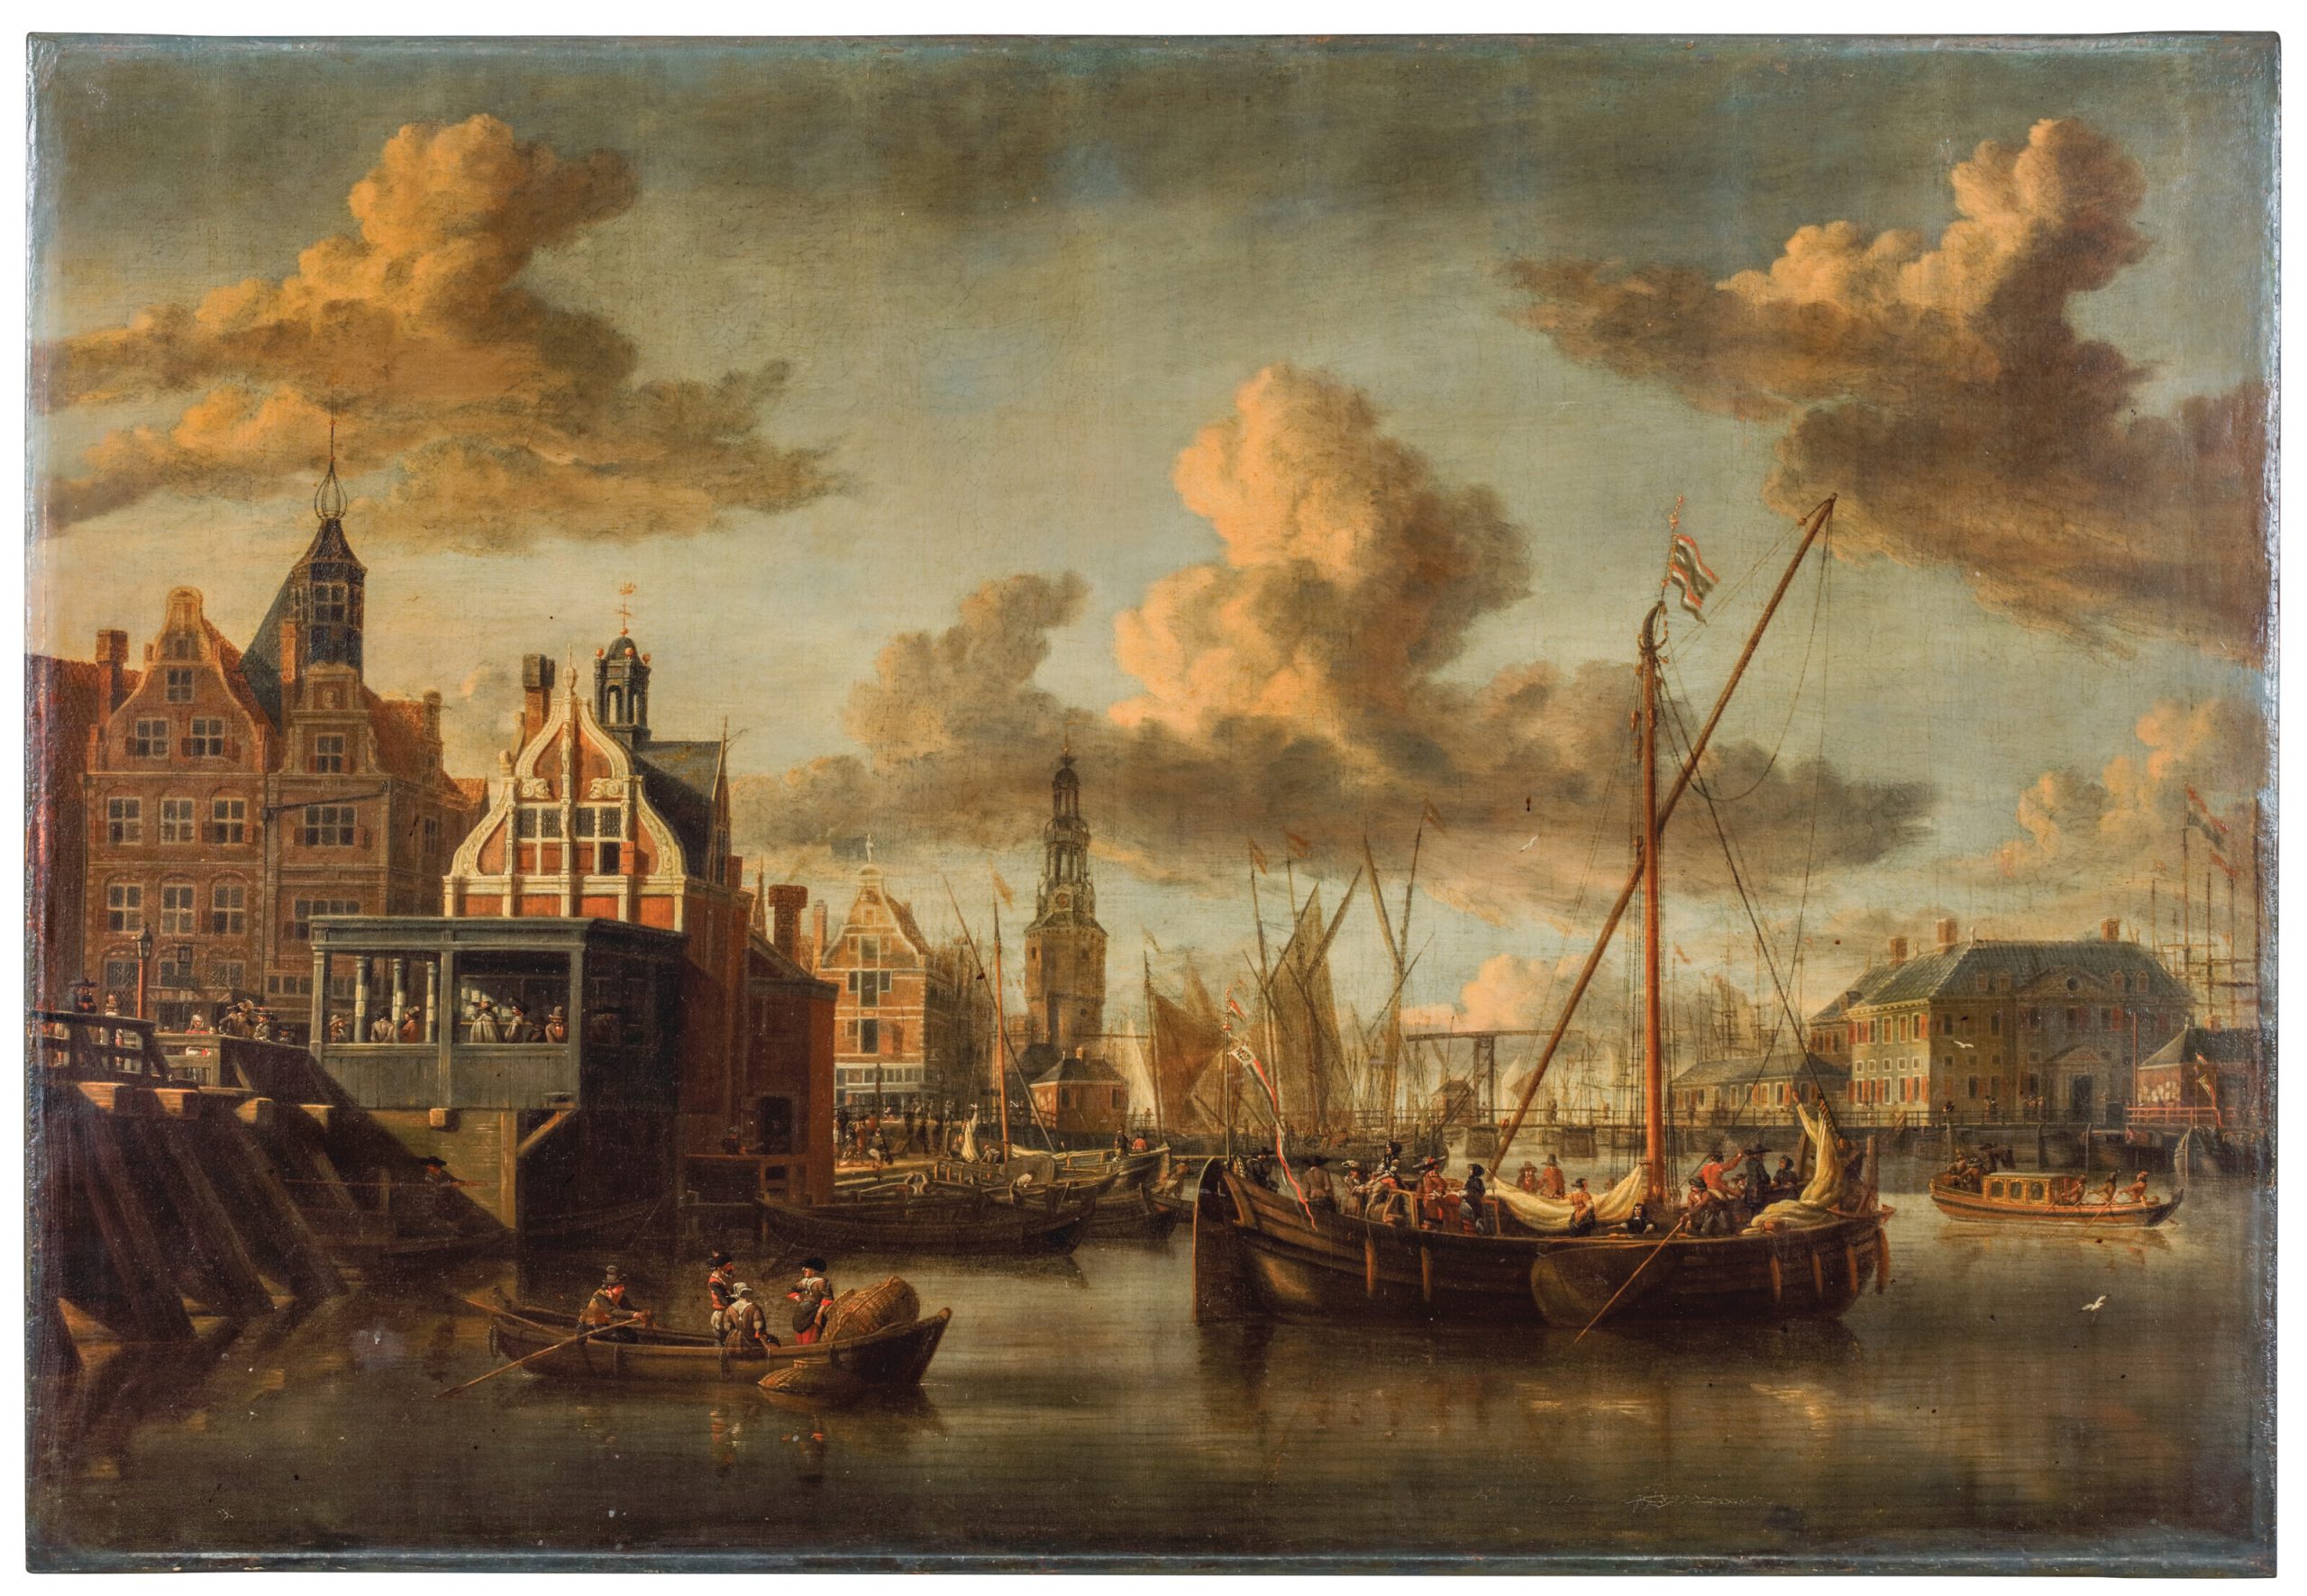 بندر آمستردام در قرن هفدهم. ثروت این کشور کوچک از تجارت و استعمار به دست میآمد.
در آن سالها، ادویه بسیار ارزش داشت. فلفل سیاه، میخک، جوز هندی، دارچین… از آنها برای نگهداری گوشت، طعم دادن به غذا و ساختن دارو استفاده میشد. آنها به اندازه طلا ارزش داشتند.
در سال ۱۵۹۵، نخستین ناوگان هلندی برای بدست آوردن ادویه از شرق، راهی سفر شد. پس از آن ناوگانهای بیشتری به راه افتادند . اما این ابداً آسان نبود
یک سفر حدود دو سال طول میکشید. در طول راه، توفانها، بیماریها و دزدان دریایی وجود داشتند. ممکن بود نیمی از کشتیها هرگز بازنگردند. اما اگر بازمیگشتند، سود بسیار کلان بود.
سرمایهداران برای خریدن کشتی، استخدام خدمه، و تهیه سلاح و کالا به پول نیاز داشتند. تمام این هزینهها بهصورت نقدی پرداخت میشد؛ در حالی که بازدهی آن دو سال بعد مشخص میشد، و شاید هم ابداً به دست نمیآمد.
شرکتی شبیه به یک دولت
در ابتدا راهحل ساده بود؛ چند بازرگان گرد هم میآمدند، برای یک سفر دریایی شراکت ایجاد میکردند، با بازگشت کشتیها سود را تقسیم میکردند و شراکت منحل میشد. برای سفر بعدی، شراکت جدیدی شکل میگرفت.
اما این روال در یک نقطه متوقف شد؛ زیرا شرکتها رقابت با یکدیگر را آغاز کردند.
در سال ۱۶۰۲، همه آنها تحت نام «شرکت متحد هند شرقی»، که به اختصار «VOC» نامیده میشد، یکپارچه شدند.
اختیارات دادهشده به این شرکت شگفتآور بود: حق انحصار ۲۱ ساله در تمام تجارتهای واقع در شرق دماغه امید نیک، حق اعلان جنگ، حق انعقاد معاهده صلح، حق ساخت قلعه، تدارک و نگهداری ارتش و حق بستن قرارداد با حاکمان محلی.
به عبارت دیگر، «شرکت متحد هند شرقی» فقط یک شرکت تجاری نبود؛ بلکه یک شبهدولت بود.
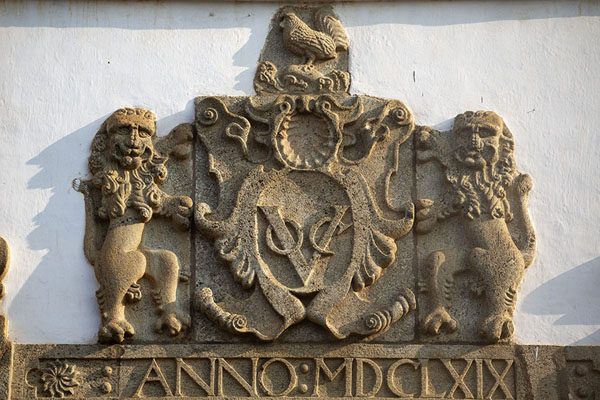
نشان و آرم «شرکت متحد هند شرقی»، این شرکت ارتش، قلعهها و ناوگان نظامی داشت.
ورود نخستین سهام به بازار
سرمایه «شرکت متحد هند شرقی» حدود ۶.۴ میلیون فلورین بود. این رقم از طریق فروش سهام جمعآوری شد.
سهام چیست؟ سهام یعنی بخش کوچکی از یک شرکت. شما اگر یک سهم بخرید، شریک شرکت میشوید. اگر سودی حاصل شود، سهم خود را دریافت خواهید کرد.
روی کاغذ، هر کس میتوانست سهام بخرد؛ هم بازرگانان ثروتمند و هم کسبه سهام خریدند. فقط در آمستردام نزدیک به هزار نفر مشارکت کردند.
اما نکته اصلی این بود: سرمایهگذاران، حق اداره شرکت را نداشتند. شرکت توسط یک هیئت مدیره کوچک به نام «۱۷ جنتلمن» اداره میشد.
سهامداران اجازه دیدن دفاتر حسابداری را نداشتند، نمیتوانستند در تصمیمگیریها دخالت کنند. فقط پول واریز میکردند و منتظر میماندند.
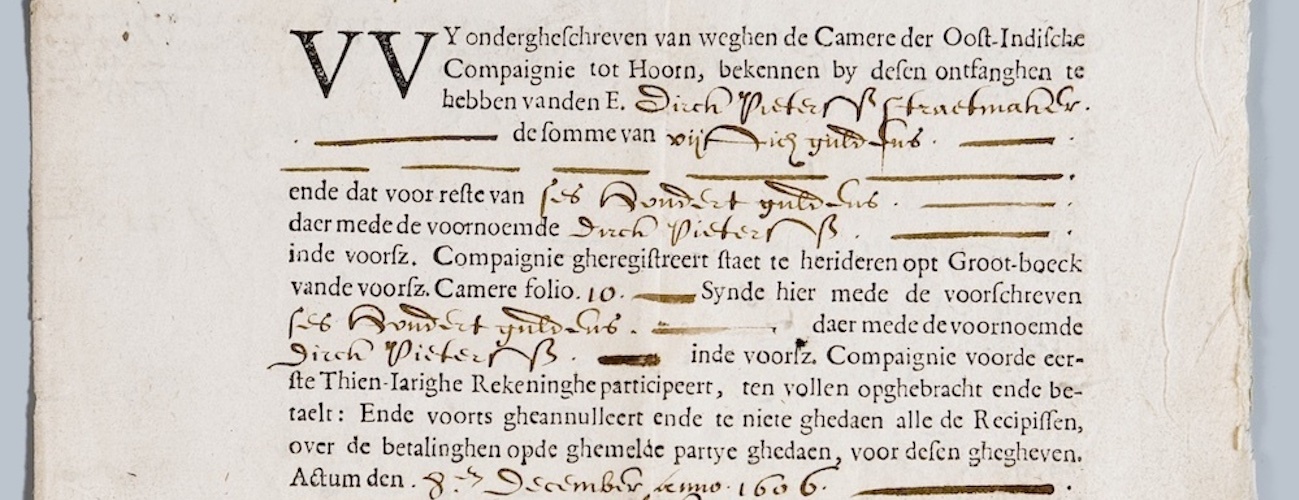 یکی از قدیمیترین سهامهای شناختهشده؛ اینها اوراقی بودند که به شرکای «شرکت هند شرقی هلند» داده میشدند.
«من پولم را میخواهم»
سپس مشکل جدیدی ظهور کرد.
فرض کنید شما در «شرکت هند شرقی هلند» سرمایهگذاری کرده بودید. پول به حساب شرکت رفت؛ و به کشتیها، قلعهها و کالاها تبدیل شد. سپس، یک روز شما به پول خود نیاز پیدا کردید؛ یا در حال مرگ بودید و میخواستید برای فرزندان خود پول نقد به ارث بگذارید. یا اینکه به روند پیشرفت شرکت شک کرده بودید و میخواستید از آن خارج شوید.
شرکت نمیتوانست پول شما را پس بدهد، زیرا آن پول خرج شده بود.
برای این مشکل هم یک «راهحل» پیدا شد: فروش خودِ سهام به یک شخص دیگر.
به این ترتیب، «نقدشوندگی» (Liquidity) پدید آمد؛ یعنی توانایی تبدیل سریع یک دارایی به پول نقد.
این نیاز باعث پیدایش بورس شد. در همان سال اول، دستبهدست شدن سهام «شرکت هند شرقی هلند» آغاز شد. خریداران و فروشندگان در خیابانها، روی پلها و در بازارهای آمستردام با یکدیگر دیدار میکردند. طولی نکشید که حجم کار آنقدر زیاد شد که در سال ۱۶۱۱ ساختمان ویژهای برای این کار ساخته شد. نام این ساختمان «بورس» (Beurs) بود. واژه بورس نیز از کلمهای به همین نام به معنای «کیسه پول، یا کیف پول» ریشه گرفته است.
قیمت سهام اکنون بیش از آنکه به ارزش واقعی شرکت بستگی داشته باشد، به انتظارات وابسته بود. آیا کشتیها بازگشتهاند؟ آیا غرق شدهاند؟ آیا جنگی رخ داده است؟ «خبر» شروع به پولساز شدن کرد؛ «شایعه» شروع به پولساز شدن کرد.
بازار سهام در اینجا یک کارکرد دیگر هم داشت: مسئولیت را از بین برد. کسانی که سهام میخریدند، مجبور نبود بدانند کارها چگونه پیش میرود. سود میآمد و پول ساخته میشد؛ مهم نبود که سود از کجا میآمد.
بازی بورس: که میبرد، که میبازد؟
با شروع خرید و فروش سهام، اختلاف قیمت ایجادشده، بازار جدیدی برای کسب درآمد باز کرد.
یک مثال ساده بزنیم؛ شما یک سهم را به قیمت ۱۰۰ لیر میخرید. قیمت آن به ۱۵۰ لیر میرسد. آن را میفروشید و ۵۰ لیر سود میبرید.
این ۵۰ لیر را چه کسی تولید کرد؟ شرکت تولید نکرد. شرکت همان شرکت، کشتی همان کشتی و کالا همان کالا است. آن ۵۰ لیر را کسی پرداخت کرد که سهام شما را به قیمت ۱۵۰ لیر خرید. اگر آن شخص بعداً مجبور شود سهام را به قیمت ۸۰ لیر بفروشد، ۷۰ لیر ضرر میکند.
بنابراین، در این بازی دستکاری قیمت، سود یک شخص، ضرر دیگری است. هیچ ثروت جدیدی ایجاد نمیشود؛ بلکه صرفاً دست به دست میشود. علاوه بر این، سهم واسطهها هم وجود دارد. به طور خلاصه، بازی در نهایت به ضرر ختم میشود.
در آمستردام ، این بازی سریعاً توسعه یافت. ابزارهای جدیدی پدید آمد؛ معاملات آتی، قراردادهای اختیار معامله (آپشن) و غیره…
هلندیها به اینگونه فعالیتها «ویندهاندل» (windhandel) میگفتند، یعنی «تجارت باد». زیرا در این میان کالای واقعی وجود نداشت؛ بلکه پای یک قول و قرار و یک شرطبندی در میان بود. در واقع، باد فروخته میشد.
خطرناکترین چیز فروش سهامی بود که در اختیار نداشتید؛ امروز، ما به آن «فروش استقراضی» میگوییم.
این چگونه کار میکند؟ قیمت یک سهم ۱۰۰ لیر است. شما آن را میفروشید و میگویید «یک ماه دیگر به قیمت ۱۰۰ لیر تحویل میدهم»، در حالی که هیچ سهامی در دست ندارید. اگر یک ماه بعد قیمت سهم به ۷۰ لیر کاهش یابد، میروید و آن را به قیمت ۷۰ لیر میخرید و به قیمت ۱۰۰ لیر تحویل میدهید؛ به این ترتیب ۳۰ لیر سود میبرید.
یعنی شما روی افت ارزش شرکت شرطبندی میکنید. هر چه اوضاع شرکت بدتر پیش برود، شما سود بیشتری میبرید
نخستین ضربه بزرگ: ایزاک لو مایر
مشهورترین بازیگر این بازی، ایزاک لو مایر است.
لو مایر یکی از شرکای مؤسس «شرکت هند شرقی هلند» بود. او پول کلانی در این شرکت سرمایهگذاری کرد و در هیئت مدیره آمستردام کار میگرد.
او سپس با مدیران شرکت درگیر شد. مدیران، او را به استفاده از منابع شرکت برای منافع شخصی خود متهم کردند. لو مایر این اتهام را رد کرد. او در حدود سال ۱۶۰۵ مجبور شد از مدیریت کنارهگیری کند.
در حدود سال ۱۶۰۹، لو مایر و چند تن از شرکای او آشکارا و در مقیاس بزرگ شروع به فروش استقراضی سهام «شرکت هند شرقی هلند» کردند. آنها میخواستند قیمت سهام را پایین بیاورند. برای سرعت بخشیدن به این سقوط، شایعات منفی درباره شرکت پخش کردند. مثلاً شایع کردند که کشتیها بازنمیگردند و سود شرکت کاهش خواهد یافت.
نیت واقعی لو مایر هنوز مورد بحث است. برخی از مورخین آن را انتقامجویی میدانند، برخی دیگر میگویند نیت او پول ساختن بود؛ شاید هر دو بود. موفقبت ابتکار او نیز ناروشن است.
اما یک چیز قطعی است: این رویداد، نخستین حمله بزرگ ثبتشده به بورس بود.
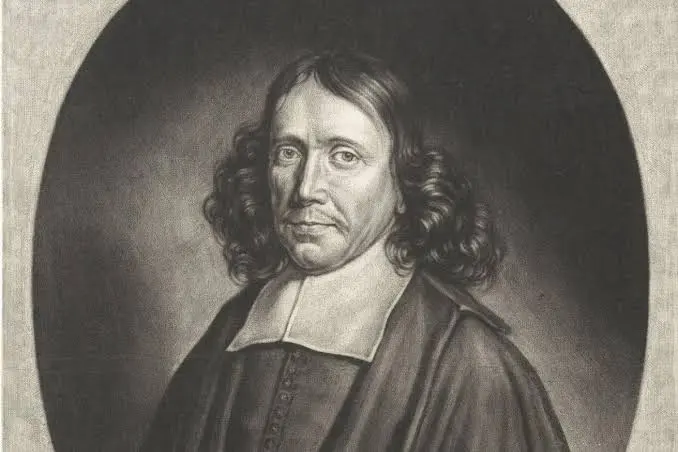
ایزاک لو مایر
از این داستان چه نتیجهای میتوانیم میگیریم؟
یکم، لو مایر یک قهرمان نیست. این دعوا، دعوای ثروتمندان است. در یک طرف مدیران «شرکت هند شرقی هلند» و در طرف دیگر شرکای سابق آنها قرار دارند.
دوم، بهای این دعوا را سرمایهگذاران خرد پرداختند. سهامداران عادی دانش و قدرت دستکاری حرکات قیمت را نداشتند.
سوم، بازار بورس در همان نخستین دهه از فعالیت خود با دستکاری و انحصار آشنا شد. یعنی تقلب یک تحول جدید نیست؛ بلکه از همان روز نخست بخی از بازی بوده است.
نخستین ممنوعیت
پس از ضربه لو مایر ، دولت وارد عمل شد.
در سال ۱۶۱۰، دولت هلند فروش استقراضی سهام را ممنوع کرد. این تصمیم که به نظر میرسید برای حمایت از مردم باشد، در واقع برای محافظت از شرکت بود.
کسانی که این ممنوعیت را وضع کردند و سهامداران شرکت، از یک محفل بودند. خانوادههای تاجر و ثروتمندی که شهر و دولت را اداره میکردند، همان مدیران و سهامداران عمده «شرکت هند شرقی هلند» بودند. کسانی که قانون را مینوشتند و کسانی که این قانون بر آنها تأثیر میپذیرفت، بر سر یک میز بودند.
ممنوعیت کار نکرد؛ اکثر مورخین بر این نظرند. ممنوعیت در سالهای ۱۶۲۱، ۱۶۲۳ و ۱۶۳۰ بارها دوباره وضع شد. بازیگران آن را نادیده گرفتند.
آیا این چرخه به نظرتان آشنا میآید؟ بحران رخ میدهد. ممنوعیت وضع میشود. ممنوعیت سریعاً فراموش میگردد. راههای جدیدی پیدا میشوند. سپس بحرانی دیگر.
صندوق سرمایهگذاری متولد شد، بحران تثبیت گردید
داستانی که بیشترین شباهت را به موضوع امروز ما دارد، در دهه ۱۷۷۰ میلادی رخ داد.
در سالهای ۱۷۷۲-۱۷۷۳، بحران اعتباری بزرگی در آمستردام فوران کرد. معاملهگران و سوداگران ورشکست شدند.
درست در این زمان، در سال ۱۷۷۴، یک کارگزار به نام «آبراهام فان کتوئیخ» محصول جدیدی را روانه بازار کرد. نام آن «اتحاد قدرت میبخشد» (Eendragt Maakt Magt) بود».
ایده این بود: پولِ افراد زیادی را جمع کنید. همه را در یک سبد قرار بدهید. سپس این پول را در جاهای مختلف توزیع کند. در اوراق قرضه دولتی خارجی. در وامهای داده شده به مزارع بزرگ در منطقه کارائیب. اگر یکی از آنها ورشکست شود، بقیه پابرجا میمانند. این روش برای سرمایهگذاران بسیار امنتر خواهد بود.
ین یکی از نخستین صندوقهای سرمایهگذاری مشترک شناخته شده در تاریخ است. جد صندوقهای امروزی.
پس واقعاً چه اتفاق میافتاد؟ پساندازکنندگان خرد پول خود را تحویل میداند، اما در حقیقت نمیتوانستند کنترل و نظارت کنند که این پول کجا میرود. کارگزار، کارمزد مدیریت خود را برمیداشت. پول به عنوان وام به مزارع بزرگ در یک قاره دوردست، که با نیروی کار بردهها اداره میشدند، سرازیر میشد. با فوران جنگها و ناتوانی در پرداخت وام دریافتی، بازدهی صندوقها سقوط کرد. در دهه ۱۷۸۰، با وقوع جنگ با انگلستان و بحرانهای پس از آن، این صندوقها با دوران سختی روبهرو شدند.
به طور خلاصه، ایده «صندوق امن» پایانبخش به بحرانها نبود. از دل بحرانها متولد میشد.
پایان «شرکت هند شرقی هلند»: سود خصوصی شد، زیان اجتماعی
«شرکت هند شرقی هلند» حدود دو قرن دوام آورد و در اواخر قرن هجدهم فروپاشید. در سال ۱۷۹۶، دولت هلند بدهیها و داراییهای این شرکت را بر عهده گرفت. در پایان سال ۱۷۹۹، مدت امتیاز شرکت پایان یافت، و شرکت تعطیل شد.
معنی این چیست؟ وقتی اوضاع شرکت خوب بود، سود آن را سهامداران تصاحب میکردند. اما وقتی شرکت ورشکست شد، دولت، یعنی مردم مالیاتدهنده، بدهیهای آن را به گردن گرفت.
سود، خصوصی است، زیان عمومی است.
ما امروز با این سیستم خیلی خوب آشنا هستیم.
آمستردام چه میراثی برای ما بر جای گذاشت؟
ما میتوانیم ردپای ژنتیکی بازارهای مالی امروزی را در آمستردام ببینیم.
بازار ثانویه: بازی قیمت، گسسته از تولید. هیچ چیز جدیدی تولید نمیشود؛ تنها سهام دست به دست میشوند.
ابزارهای مشتقه: معاملات آتی و اختیار معامله. امروزه این ابزارها به یک میدان قمار عظیم تریلیون دلاری تبدیل شدهاند.
فروش استقراضی: شرطبندی روی سقوط و ورشکستگی یک شرکت. این هنوز هم بحثبرانگیز است؛ بهطوری که در بحران مالی ۲۰۰۸ و همهگیری کرونا در سال ۲۰۲۰، بسیاری از کشورها از جمله ترکیه آن را بهطور موقت ممنوع کردند؛ دقیقاً همانطور که در سال ۱۶۱۰ رخ داده بود
صندوق سرمایهگذاری مشترک: خط لولهای که پساندازکنندگان خرد را به بازار بزرگ مالی متصل میکند. این صندوقها امنیت میفروشند؛ ریسک با خریدار است، نه فروشنده.
به امروز برگردیم: آیا اختلاس و کلاهبرداری صندوقهای سرمایهگذاری یک ناهنجاری است؟
آیا میتوان کلاهبرداریهای امروزی در صندوقهای سرمایهگذاری را با صندوق سال ۱۷۷۴ مقایسه کرد؟ قطعاً تفاوتهایی وجود دارد؛ سیستم متفاوت است، قوانین متفاوت هستند. کشور فرق میکند. اما منطق همان است.
پول تعداد بیشماری از مردم جمعآوری میشود، اما حق تصمیمگیری فقط در دست چند نفر باقی میماند. اطلاعات نیز در اختیار خود آنها است.
هیچ ارزش تولید نمیشود، بلکه به توده مردم «اعتماد» فروخته میشود. به آنها گفته میشود: «تو سر در نمیآوری، کارشناسان آن را مدیریت میکنند.» نهایتاً، حباب میترکد. در نهایت، زیان را بازیگران خرد میپردازند..
امروزه در ترکیه، بسیاری از مردم برای حفظ ارزش پسانداز خود در برابر تورم، به سمت صندوقهای سرمایهگذاری روی میآورند. اگر سیستم واقعاً امن بود، آنوقت کلاهبرداری در صندوقها یک استثنا میبود؛ اما ما از آمستردام، در هر دوره این را دیدهایم. آنچه استثنا پنداشته میشود، در واقع خودِ قاعده است.
زیرا مشکل، آدمهای بد نیستند. مشکل، ساختار بازارهای مالی است.
https://haber.sol.org.tr/haber/fon-vurgunu-kaza-degil-amsterdam-borsasinin-۴۰۰-yillik-hikayesi-۴۱۴۳۹۰
——————————–
عدالت: در زیر فهرست اصطلاحات کلیدی بازار مالی که در متن بالا به آنها اشاره شده است، همراه با معادل انگلیسی و تعریف کوتاه آنها ارائه میشود:
۱- ساختار بازار (Market Structure)
• بازار ثانویه (Secondary Market): بازاری که در آن اوراق بهادارِ صادرشده (مثل سهام و اوراق قرضه) میان سرمایهگذاران خرید و فروش میشود و پول آن به جیب شرکت صادرکننده نمیرود (تغییر مالکیت کاغذها بدون تولید ارزش جدید).
• صندوق سرمایهگذاری (Mutual Fund / Investment Fund): نهاد مالی که پول سرمایهگذاران خرد را جمعآوری کرده و توسط یک تیم مدیریتی (تنها چند نفر) در داراییهای مختلف سرمایهگذاری میکند.
• سهامداران (Shareholders): مالکان قانونی یک شرکت که به نسبت تعداد سهام خود، در سود و زیان (روی کاغذ) شرکت سهیم هستند.
۲- ابزارهای معاملاتی و سوداگری (Trading Instruments)
• ابزارهای مشتقه (Derivatives): قراردادهای مالی که ارزش آنها از یک دارایی پایه (مثل سهام، کالا یا ارز) مشتق میشود و شامل موارد زیر است:
• معاملات آتی (Futures): قرارداد خرید یا فروش یک دارایی در یک تاریخ مشخص در آینده با قیمتی که امروز تعیین میشود.
• اختیار معامله (Options): قراردادی که به خریدار حق (و نه اجبار) خرید یا فروش یک دارایی را در قیمتی مشخص تعهد میدهد.
• فروش استقراضی (Short Selling): استراتژی معاملاتی که در آن معاملهگر دارایی یا سهامی را که مالک آن نیست (قرض گرفته)، به امید کاهش قیمت در آینده میفروشد تا بعداً با قیمت پایینتر بخرد و پس دهد (شرطبندی روی سقوط یک شرکت).